Trả lời nhanh: Người mua nhà lần đầu cần chuẩn bị đủ 4 nhóm việc: (1) tài chính — vốn tự có và khả năng vay; (2) pháp lý — giấy tờ nhà đất, chủ sở hữu, quy hoạch; (3) kiểm tra hiện trạng thực tế căn nhà; (4) dự trù các chi phí phát sinh ngoài giá bán. Thiếu một trong bốn nhóm này đều có thể khiến bạn mất tiền đặt cọc, mua nhầm nhà dính quy hoạch, hoặc hụt hẫng vì không đủ tiền hoàn tất giao dịch.
Mua nhà là giao dịch tài sản lớn nhất trong đời với phần lớn người Việt Nam, và với người mua lần đầu, cái khó không nằm ở việc “thích căn nào” mà ở việc không biết mình đang thiếu kiểm tra điều gì. Phần dưới đây đi theo đúng trình tự thực tế một người mua nhà nên làm, từ lúc chưa có nhà trong đầu đến lúc ký công chứng.

Bước 1 — Chuẩn bị tài chính trước khi tìm nhà
Trả lời nhanh: Nên xác định rõ số vốn tự có, hạn mức có thể vay, và khoản dự phòng chi phí phát sinh (thường 8-12% giá trị nhà) trước khi đi xem nhà.
Xác định ngân sách thực tế (vốn tự có + vốn vay)
Nhiều người mua lần đầu mắc lỗi đi xem nhà trước, yêu thích một căn, rồi mới tính tới tiền. Thứ tự đúng là ngược lại. Vốn tự có nên được xác định rõ: tiền tiết kiệm, tiền hỗ trợ từ gia đình (nên thống nhất rõ là cho hay cho vay để tránh tranh chấp về sau), tài sản có thể bán hoặc cầm cố. Phần còn thiếu mới tính đến vay ngân hàng.
Một nguyên tắc an toàn được nhiều chuyên gia tài chính cá nhân khuyến nghị là khoản trả nợ vay nhà (gốc + lãi) hằng tháng không nên vượt quá 40-50% thu nhập ròng của gia đình.
Dự trù chi phí phát sinh ngoài giá nhà
Giá nhà trên hợp đồng không phải là tổng số tiền cần có. Người mua lần đầu nên cộng thêm một khoản dự phòng (chi tiết ở phần “chi phí thường bị bỏ quên” dưới đây) trước khi xác định mức giá nhà tối đa có thể mua.
Bước 2 — Kiểm tra khả năng vay ngân hàng trước khi chọn nhà
Trả lời nhanh: Nên liên hệ ngân hàng để được tư vấn sơ bộ về hạn mức vay, lãi suất và tỷ lệ cho vay trên giá trị tài sản (thường tối đa 70-85% tùy ngân hàng) trước khi đặt cọc.
Hạn mức vay và tỷ lệ cho vay trên giá trị tài sản
Mỗi ngân hàng có chính sách khác nhau về tỷ lệ cho vay trên giá trị tài sản bảo đảm (LTV), thời hạn vay, và điều kiện thu nhập chứng minh. Tỷ lệ này thay đổi theo thời điểm và loại bất động sản, nên cần hỏi trực tiếp ngân hàng dự định vay. Ngân hàng thường định giá tài sản theo giá trị thị trường do chính ngân hàng đánh giá, có thể thấp hơn giá thỏa thuận giữa bên mua và bên bán.
Thẩm định sơ bộ (pre-approval) có cần thiết không?
Có. Việc được ngân hàng thẩm định sơ bộ khả năng vay trước khi đặt cọc giúp người mua tránh tình huống đã đặt cọc nhưng không vay được, dẫn đến mất cọc hoặc phải xoay tiền gấp với lãi suất cao từ nguồn khác.
Bước 3 — Kiểm tra pháp lý căn nhà định mua
Trả lời nhanh: Cần kiểm tra Giấy chứng nhận QSDĐ/QSH nhà ở có đứng tên đúng người bán, xác minh tình trạng thế chấp/tranh chấp tại Văn phòng đăng ký đất đai.
Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở
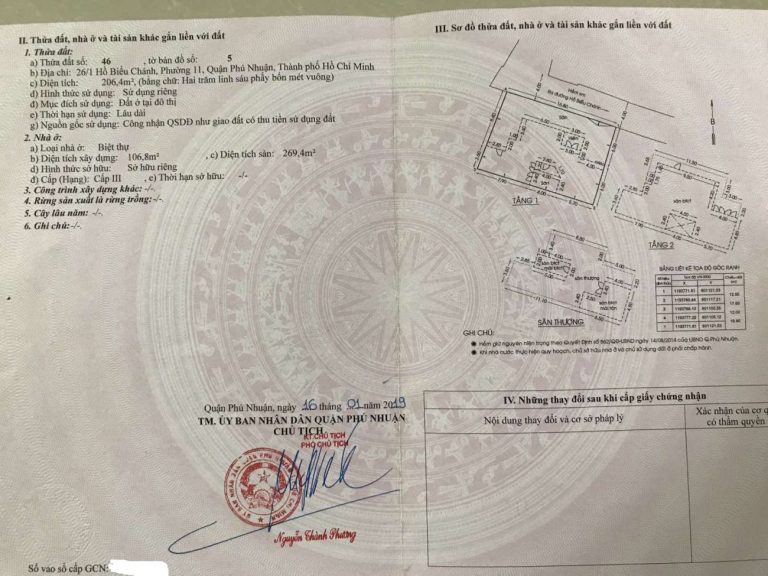
Theo Luật Đất đai 2024 và Luật Nhà ở 2023 (cùng hiệu lực từ 1/8/2024), Giấy chứng nhận là chứng cứ pháp lý quan trọng nhất. Cần xem bản gốc, kiểm tra: số sổ, họ tên người đứng tên, diện tích, mục đích sử dụng đất, thời hạn sử dụng, và mục “những thay đổi sau khi cấp giấy” (ghi chú thế chấp nếu có).
Kiểm tra chủ sở hữu thực sự là ai
Cần làm rõ: tài sản riêng hay chung vợ chồng (về nguyên tắc cần cả hai cùng ký, trừ khi có văn bản xác nhận tài sản riêng); nếu đồng sở hữu/thừa kế chưa phân chia thì cần sự đồng thuận của tất cả; nếu qua người được ủy quyền, cần kiểm tra văn bản ủy quyền có công chứng hợp lệ, còn hiệu lực và đúng phạm vi. (Xem chi tiết tại bài “15 bước kiểm tra pháp lý trước khi mua nhà”.)
Bước 4 — Kiểm tra quy hoạch khu đất
Trả lời nhanh: Nên tra cứu thông tin quy hoạch tại cơ quan quản lý quy hoạch hoặc Văn phòng đăng ký đất đai nơi có đất, để biết đất có dính quy hoạch lộ giới, công trình công cộng hay không.
Việc này đặc biệt quan trọng vì sau khi TP.HCM sáp nhập thêm Bình Dương và Bà Rịa – Vũng Tàu từ 1/7/2025, ranh giới hành chính và tên gọi phường/xã tại nhiều khu vực đã thay đổi, kéo theo việc tra cứu quy hoạch cần cập nhật đúng theo đơn vị hành chính mới.
Bước 5 — Kiểm tra hiện trạng nhà đất trên thực tế
Trả lời nhanh: Cần đo đạc, đối chiếu ranh đất, diện tích thực tế với sổ, đồng thời kiểm tra kỹ chất lượng xây dựng.
So sánh diện tích, ranh đất thực tế với sổ
Trường hợp lấn chiếm ranh đất hàng xóm, xây dựng vượt diện tích sổ không phải hiếm. Nên yêu cầu xem trích lục/sơ đồ vị trí đất, đối chiếu với ranh mốc thực tế, nếu cần thuê đơn vị đo đạc độc lập.
Kiểm tra chất lượng xây dựng, hệ thống điện nước
Kiểm tra dấu hiệu nứt tường, thấm dột, hệ thống điện có đạt chuẩn an toàn, đường ống nước, nền nhà có bị lún. Nếu không có chuyên môn, nên thuê người có kinh nghiệm xây dựng đi xem cùng.
Bước 6 — Kiểm tra lộ giới, hẻm, đường vào nhà
Trả lời nhanh: Cần xác minh lộ giới và độ rộng hẻm/đường vào nhà, vì ảnh hưởng trực tiếp đến khả năng xây dựng, sửa chữa và giá trị tài sản sau này.
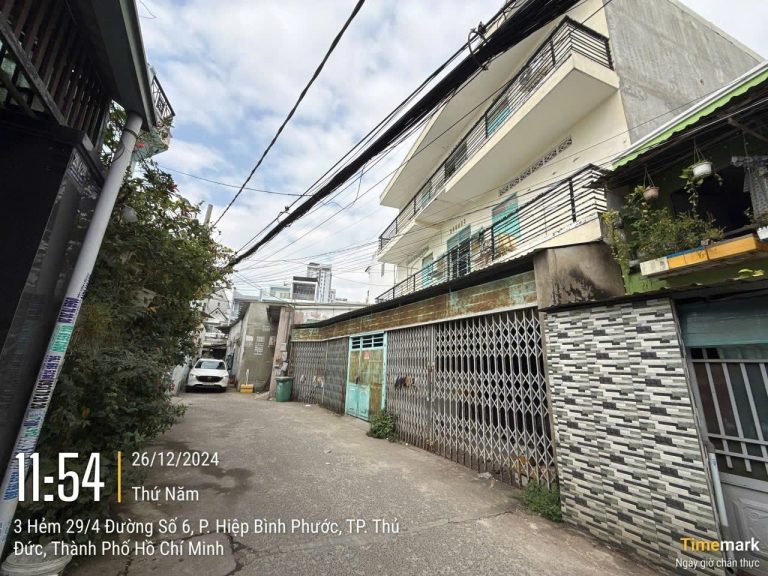
Thông tin lộ giới thường thể hiện trong quy hoạch chi tiết xây dựng tại địa phương. Với nhà trong hẻm, cần lưu ý hẻm có đủ rộng để xin phép xây dựng theo quy định địa phương hay không.
Những khoản chi phí người mua lần đầu thường bỏ quên
Trả lời nhanh: Ngoài giá bán, cần dự trù thêm: lệ phí trước bạ, thuế thu nhập cá nhân, phí công chứng, phí đăng bộ, phí môi giới, chi phí sửa chữa — tổng có thể chiếm thêm khoảng 5-10% giá trị căn nhà.
Thuế thu nhập cá nhân và lệ phí trước bạ
Theo quy định hiện hành, bên bán thường có nghĩa vụ nộp thuế thu nhập cá nhân, bên mua nộp lệ phí trước bạ khi sang tên (mức phổ biến 0,5% trên giá trị tính lệ phí, nhưng mức cụ thể, cách tính và các trường hợp miễn giảm có thể thay đổi — nên hỏi cơ quan thuế/VPĐK đất đai để có số liệu chính xác). Hai bên thường thỏa thuận ai chịu khoản nào ngay trong hợp đồng.
Phí công chứng, phí thẩm định, phí đăng bộ
Phí công chứng tính theo khung giá trị tài sản, nên hỏi trực tiếp tổ chức công chứng tại thời điểm giao dịch. Nếu vay ngân hàng, còn thêm phí thẩm định tài sản, phí công chứng hợp đồng thế chấp, phí đăng ký biến động.
Phí môi giới, phí quản lý, chi phí sửa chữa
Nếu mua qua môi giới, cần thống nhất rõ ai chịu phí môi giới trước khi chốt giá. Với chung cư, cần tính thêm phí quản lý, phí bảo trì. Hầu hết nhà mua về (trừ nhà mới) đều cần một khoản sửa chữa, nên dự trù riêng.
Những lỗi người mua nhà lần đầu thường mắc phải
- Đặt cọc vội vì sợ “hết hàng”: tâm lý sợ mất cơ hội khiến nhiều người đặt cọc trước khi xem kỹ sổ, quy hoạch, hiện trạng.
- Chỉ tin lời môi giới hoặc chủ nhà: thông tin cần được xác minh tại cơ quan nhà nước, không chỉ dựa vào lời cam kết miệng.
- Hợp đồng đặt cọc sơ sài: không ghi rõ phạt cọc, thời hạn công chứng, ai chịu thuế/phí.
- Bỏ qua bước kiểm tra quy hoạch: mua xong mới phát hiện đất dính quy hoạch lộ giới.
- Không tính đủ chi phí vay: quên lãi suất thả nổi sau thời gian ưu đãi.
- Không kiểm tra đồng sở hữu/ủy quyền: dẫn đến hợp đồng vô hiệu hoặc tranh chấp.
Nếu bạn đang tìm mua/bán nhà đất, có thể tham khảo các tin đăng trên BANNHADEP.COM và tự kiểm tra thông tin trước khi quyết định giao dịch.
Xem thêm các bài viết khác tại chuyên mục Tin tức & sự kiện hoặc xem các tin đăng nhà đất mới nhất trên BANNHADEP.COM.